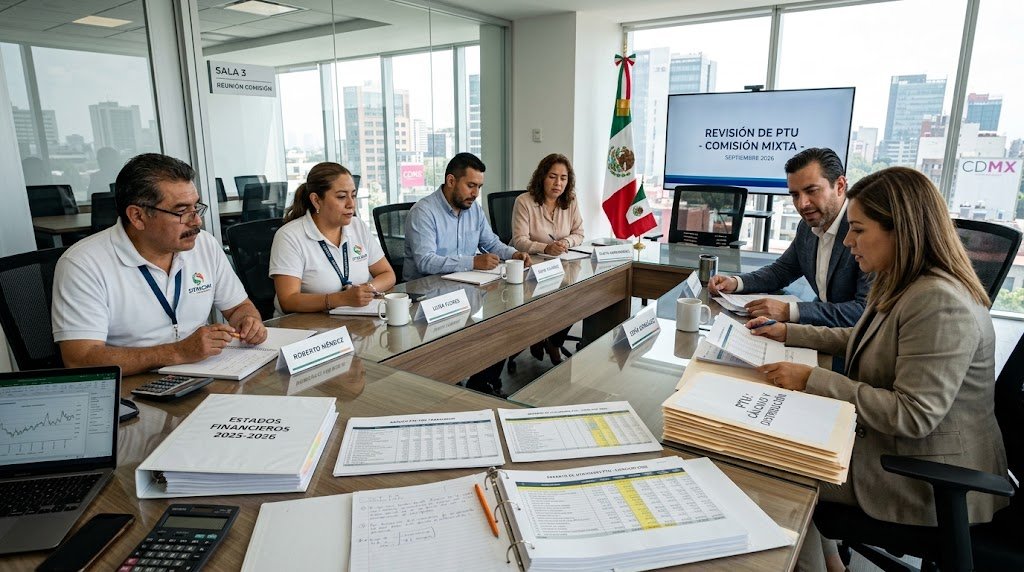
El artículo 125 de la Ley Federal del Trabajo no le pide a la empresa que reparta utilidades: le pide que el reparto individual lo formule una comisión con igual número de representantes de los trabajadores y del patrón, que el proyecto se fije en lugar visible del establecimiento y que las objeciones se resuelvan por escrito en quince días. Casi ninguna empresa de Tijuana o Ensenada tiene esa acta. El problema no aparece en mayo, cuando se paga: aparece el 31 de diciembre, cuando cierra el ejercicio del que saldrán los días trabajados y los salarios devengados que la comisión repartirá. Y si no hay acuerdo entre las partes, la fracción II entrega la decisión al Inspector del Trabajo.
Qué ordena exactamente el artículo 125
El procedimiento está en cuatro fracciones y no admite versiones simplificadas. La fracción I ordena que una comisión con igual número de representantes de los trabajadores y del patrón formule el proyecto que determina la participación de cada trabajador y lo fije en lugar visible del establecimiento: no lo formula el departamento de nómina, lo formula la comisión. La fracción II establece que, si los representantes no llegan a acuerdo, decide el Inspector del Trabajo. La fracción III da a los trabajadores quince días para objetar el proyecto, y la fracción IV obliga a la misma comisión a resolver esas objeciones dentro de los quince días siguientes.
La obligación de participar en la integración y el funcionamiento de las comisiones del centro de trabajo está, además, en el artículo 132, fracción XXVIII. Y hay una restricción que suele pasarse por alto: conforme al artículo 183, los trabajadores de confianza no pueden representar a los trabajadores. Designar al supervisor de línea o al coordinador de recursos humanos como «representante del personal» vicia la integración desde el acta.
El calendario real: el reparto se decide en el cierre del ejercicio
La utilidad repartible es el 10 % de la renta gravable determinada conforme a la Ley del Impuesto sobre la Renta (artículos 117 y 120 de la LFT). Pero el monto es solo la mitad del trabajo: la otra mitad es el reparto individual, y se arma con información del ejercicio que está cerrándose ahora.
| Etapa | Fundamento | Plazo | Documento que lo acredita |
|---|---|---|---|
| Cierre del ejercicio: días trabajados y salarios devengados | Artículo 123 | 31 de diciembre | Nóminas, controles de asistencia, incapacidades y permisos |
| Entrega de copia de la declaración anual | Artículo 121, fracción I | 10 días siguientes a su presentación; anexos, 30 días | Acuse de entrega firmado |
| Integración de la Comisión Mixta | Artículos 125 y 132, fracción XXVIII | Recomendado: 10 días tras la entrega de la copia | Acta constitutiva paritaria |
| Fijación del proyecto de reparto individual | Artículo 125, fracción I | Antes del pago, en todos los establecimientos | Acta de fijación y proyecto exhibido |
| Objeciones y su resolución | Artículo 125, fracciones III y IV | 15 días + 15 días | Escritos recibidos y acta de resolución |
| Pago de la PTU | Artículo 122 | 60 días desde que deba pagarse el impuesto anual (30 de mayo, personas morales) | Recibos y CFDI de nómina |
La fecha que conviene marcar en el calendario de RH no es el 30 de mayo, sino el 31 de diciembre: el artículo 123 ordena dividir la utilidad repartible en dos partes iguales, una en función de los días trabajados y otra en proporción a los salarios devengados durante el año. Si al cierre no están conciliados los días computables —incapacidades por riesgo de trabajo, periodos pre y postnatal, descansos, vacaciones y permisos—, en mayo la comisión trabajará sobre una base que la empresa no puede defender. Ese cierre forma parte de cualquier programa de cumplimiento laboral bien armado.
Lo que la ley exige (y lo que no)
Lo que la ley sí exige:
- Que la comisión sea paritaria y que sus acuerdos consten en acta firmada por los integrantes.
- Que el patrón entregue a la comisión la información para formular el proyecto: nóminas, listas de raya y de asistencia, incapacidades y permisos, relación de extrabajadores y relación del personal de confianza con sus funciones.
- Que el proyecto se fije en lugar visible de cada establecimiento, no solo en el corporativo.
- Que las objeciones se reciban durante quince días y las resuelva la misma comisión en los quince siguientes.
- Que se entregue copia de la declaración anual dentro de los diez días siguientes a su presentación, con los anexos a disposición treinta días.
Lo que la ley no exige:
- No fija un número mínimo de integrantes: las partes lo acuerdan.
- No obliga a registrar la comisión ante la STPS ni a depositarla ante el CFCRL, a diferencia del reglamento interior de trabajo.
- No faculta a la comisión a determinar la renta gravable: eso se define en la declaración del ejercicio.
- No permite que el patrón resuelva solo las objeciones: la fracción IV las asigna a la comisión.
- No concede a los trabajadores, por participar en utilidades, facultad alguna de intervenir en la dirección o administración de la empresa (artículo 131).
Las reglas del artículo 127 que la comisión tiene que aplicar
El proyecto individual no es un prorrateo aritmético. El artículo 127 impone filtros que, mal aplicados, generan pagos indebidos o reclamaciones:
- Fracción I. Directores, administradores y gerentes generales no participan.
- Fracción II. Los demás trabajadores de confianza sí participan, pero si su salario excede el del trabajador sindicalizado de más alto salario —o el del trabajador de planta equivalente—, la base es ese salario aumentado en un 20 %.
- Fracción VI. Las personas trabajadoras del hogar quedan excluidas del reparto.
- Fracción VII. Los eventuales participan cuando hayan laborado sesenta días durante el año, por lo menos.
- Fracción VIII. El monto individual se topa en tres meses de salario o en el promedio de la participación recibida en los últimos tres años, lo que resulte más favorable al trabajador. Aplicarlo exige el histórico de PTU pagada, dato que muchas nóminas migradas de un sistema a otro ya no conservan.
- Fracción IX. Las personas trabajadoras de plataformas digitales participan cuando su tiempo efectivamente laborado supere las 288 horas anuales (artículo 291-D).
Para el salario base: en salario fijo, la cuota diaria sin horas extra ni las prestaciones del artículo 84; en salario variable, el promedio del año; en salario mixto, solo la parte fija. La clasificación del personal de confianza y el soporte de sus funciones reales —no del nombre del puesto— se construyen en el contrato y en el reglamento interior, no en la hoja de cálculo de mayo; revisar esa documentación es parte del trabajo de contratos y reglamento interior de trabajo.
Riesgos si no se cumple
Multa administrativa. El artículo 994, fracción II sanciona con multa de 250 a 5,000 UMA al patrón que incumpla las obligaciones del capítulo de participación de utilidades. Con la UMA vigente desde el 1 de febrero de 2026, de $117.31 pesos diarios, el rango va de $29,327.50 a $586,550.00 pesos. El artículo 992 agrega dos multiplicadores: la sanción se impone por cada trabajador afectado y se duplica en caso de reincidencia dentro de los dos años siguientes.
Pérdida de control del criterio. Sin acta de integración, o sin acuerdo dentro de la comisión, la fracción II del artículo 125 traslada la decisión al Inspector del Trabajo: la autoridad fija el cómputo de días y la base salarial de todo el personal.
Inspección de la STPS. El acta constitutiva, el proyecto fijado y las actas de resolución son documentos que el inspector solicita en materia de condiciones generales de trabajo. Llegar a la diligencia sin ellos obliga a responder por escrito en un plazo corto: ahí entra la defensa en inspecciones de la STPS.
Juicio laboral. El artículo 804 obliga al patrón a conservar y exhibir los comprobantes de pago de participación de utilidades, y el 805 castiga su omisión presumiendo ciertos los hechos alegados por el trabajador, salvo prueba en contrario.
Reparto adicional. Si la autoridad fiscal aumenta la renta gravable, el artículo 122 obliga a un reparto adicional dentro de los sesenta días siguientes a la notificación, aun si el patrón impugna la resolución, salvo que garantice el interés de los trabajadores.
Checklist para RH antes de cerrar el ejercicio
- Conciliar, al 31 de diciembre, los días trabajados de cada persona, incluidos los que se computan como servicio activo: incapacidades por riesgo de trabajo, periodos pre y postnatal, séptimos días, descansos obligatorios, vacaciones y permisos con goce de sueldo.
- Conciliar los salarios devengados y separar la base que corresponde a cada tipo de salario: cuota diaria, promedio anual o parte fija.
- Actualizar la relación de personal de confianza con sus funciones reales e identificar al trabajador sindicalizado o de planta de más alto salario, para aplicar el tope del 20 %.
- Recuperar el histórico de PTU pagada en los últimos tres años por persona, para aplicar el tope de la fracción VIII.
- Integrar la lista de extrabajadores del ejercicio con el tiempo laborado y sus datos de contacto.
- Designar por escrito a los representantes del patrón y pedir a los trabajadores la designación de los suyos, verificando que ninguno sea trabajador de confianza.
- Preparar el acta constitutiva de la Comisión Mixta, el acta de fijación del proyecto —con fecha, lugares de exhibición y firmas— y el acuse con el que se recibirán las objeciones.
- Programar la entrega de la copia de la declaración anual dentro de los diez días siguientes a su presentación, con acuse firmado, y archivar el expediente completo —actas, proyecto, objeciones, resoluciones y comprobantes— conforme al artículo 804 de la LFT.
Cuando el reparto se hizo mal y la reclamación llega al Tribunal, la discusión deja de ser contable y se vuelve probatoria: quién integró la comisión, qué se fijó, cuándo y con qué base. Ahí se juega la defensa de la demanda laboral, y un acta de tres párrafos firmada en abril vale más que cualquier explicación posterior.
Este artículo tiene fines informativos y no constituye asesoría legal para un caso concreto. La aplicación de las reglas de participación de utilidades depende del régimen fiscal, la estructura de personal y la documentación de cada empresa.
Fuentes: Ley Federal del Trabajo, artículos 117 a 131, 132 fracción XXVIII, 183, 804, 805, 992 y 994 fracción II (Cámara de Diputados, texto vigente); Reglamento de los artículos 121 y 122 de la Ley Federal del Trabajo; Ley del Impuesto sobre la Renta; Manual del Reparto de Utilidades del Servicio de Administración Tributaria; INEGI, Comunicado de prensa 1/26 sobre el valor de la UMA vigente desde el 1 de febrero de 2026.
Deja un comentario